Le franco de port signifie que les frais de transport sont pris en charge par le vendeur ou l’expéditeur. L’acheteur ne paie donc pas de frais de livraison supplémentaires. Cette condition s’applique à toutes les commandes ou seulement à partir d’un montant minimum.
Par exemple, si un fournisseur propose le franco de port dès 150 € d’achat, une commande de 160 € bénéficie de la livraison sans supplément. En revanche, une commande de 120 € entraîne en général des frais de transport.
Cette expression figure sur les devis, les factures, les catalogues professionnels et les sites marchands. Elle est proche de « port payé », mais s’oppose à « port dû », où le destinataire règle le transport.
Sommaire
Que signifie franco de port ?
L’expression « franco de port » désigne une livraison dont les frais de transport sont à la charge de l’expéditeur. Le destinataire reçoit les marchandises sans avoir à payer séparément leur acheminement, dans les conditions convenues avec le vendeur.
D’où vient le mot ?
Le dictionnaire du Centre national de ressources textuelles et lexicales (CNRTL), à travers le Trésor de la langue française informatisé, définit « franco » comme un adverbe signifiant « sans frais ». Il le rapproche de « franc de port » et l’oppose à « en port dû ».
Le mot vient de l’italien franco, qui signifiait « dispensé de taxe », après avoir eu le sens de « libre ». L’italien l’avait lui-même emprunté au français « franc ». Sa première attestation en français remonte à 1754.
Dans le commerce actuel, le terme s’emploie pour indiquer que l’expédition ne donne pas lieu à des frais de port supplémentaires pour l’acheteur.
On rencontre ainsi plusieurs formulations : « livraison franco », « expédition franco de port », « franco à partir de 100 € » ou simplement « franco » sur un document commercial.
Qui paie les frais de livraison ?
En franco de port, c’est le vendeur qui supporte le coût du transport, même si le colis est livré chez l’acheteur. Le vendeur règle directement son transporteur ou organise l’expédition à ses frais.
Cela ne signifie pas que le transport ne coûte rien. Le camion roule, le colis est préparé et le transporteur est rémunéré. La différence tient à la façon dont cette dépense est répartie entre les parties.
Un commerçant absorbe les frais de livraison dans sa marge, les intégrer à ses prix de vente ou les compenser grâce à un montant minimum de commande.
Pour l’acheteur, le résultat reste le même : aucun supplément de transport n’est demandé lorsque les conditions du franco sont remplies.
Un exemple chez un grossiste
Un fleuriste commande régulièrement des rubans, des emballages et des accessoires auprès d’un grossiste. Celui-ci propose une livraison franco dès 150 € d’achat.
Le fleuriste prépare une commande de 138 €. Il lui manque 12 € pour bénéficier du franco. Plutôt que de payer des frais de livraison, il ajoute des rouleaux de ruban qu’il utilise chaque semaine.
Sa commande atteint 150 € et le transport est pris en charge par le grossiste.
Ce fonctionnement explique pourquoi le franco de port est aussi un outil commercial : il encourage les clients à regrouper leurs achats ou à augmenter légèrement leur commande.
Encore faut-il que les produits ajoutés soient réellement utiles. Dépenser davantage uniquement pour éviter le transport n’est pas toujours une économie.
Franco de port, port payé et port dû : quelles différences ?
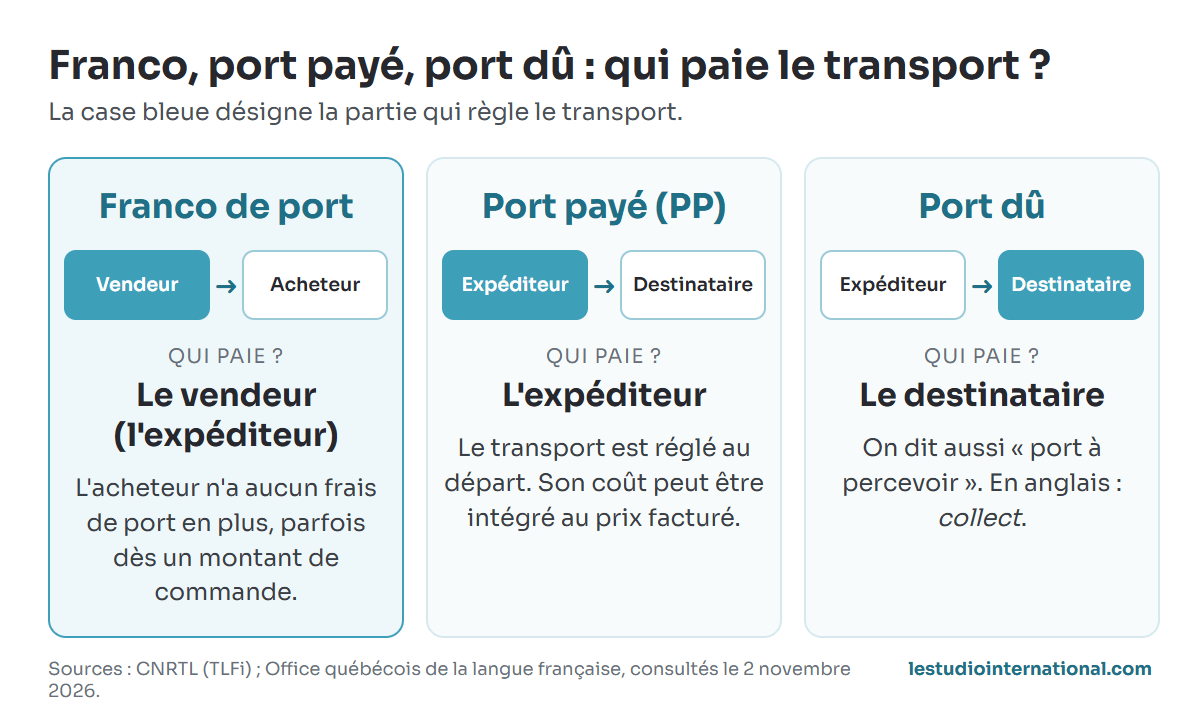
Ces trois expressions indiquent comment les frais de transport sont réglés. Le franco de port désigne une livraison sans supplément de port pour le destinataire, le port payé indique que l’expéditeur a réglé le transport et le port dû signifie que le destinataire doit le payer.
| Expression | Qui règle le transport ? | Ce que cela signifie |
|---|---|---|
| Franco de port | Le vendeur ou l’expéditeur | Aucun frais de port supplémentaire n’est facturé au destinataire |
| Port payé | L’expéditeur | Les frais de transport ont été acquittés par l’expéditeur |
| Port dû | Le destinataire | Les frais de transport sont à payer par le destinataire |
Ce que signifie la mention PP
L’Office québécois de la langue française (OQLF) définit le « port payé », abrégé PP, comme une expression indiquant que les frais de port ont été payés par l’expéditeur.
La nuance tient au vocabulaire utilisé.
« Port payé » décrit le règlement du transport. « Franco de port » insiste sur la condition commerciale accordée au destinataire : celui-ci n’a pas de frais de livraison supplémentaires à régler.
L’OQLF précise d’ailleurs que des commandes expédiées en port payé dans le cadre d’une offre spéciale ou d’une promotion sont appelées « franco de port ».
Les deux expressions sont donc proches, mais elles ne décrivent pas exactement la même chose. Un transport réglé par l’expéditeur ne signifie pas automatiquement que son coût est absent du prix facturé au client.
Port dû : qui doit payer ?
En port dû, le destinataire paie le transport. Le règlement intervient selon les modalités prévues pour l’expédition.
L’OQLF donne également l’expression « port à percevoir » et l’équivalent anglais collect.
Imaginons un fournisseur qui vend des accessoires de bureau pour 200 €, avec une expédition en port dû. L’acheteur règle ses marchandises au fournisseur, puis prend en charge le transport selon les conditions convenues.
Cette organisation diffère d’une livraison franco, dans laquelle le vendeur assume les frais d’acheminement.
Sur un devis, une facture ou un bon de commande, la mention du mode de transport mérite donc une lecture attentive. Deux fournisseurs peuvent annoncer le même prix pour leurs produits sans proposer les mêmes conditions de livraison.
Prix franco et prix départ : comment les comparer ?
Un prix franco correspond, dans l’usage commercial, à un prix comprenant le transport jusqu’au lieu convenu. Un prix départ désigne généralement un prix établi au point de départ des marchandises, sans inclure leur acheminement jusqu’à l’acheteur.
Ces expressions servent à présenter des conditions commerciales. Elles ne constituent pas, à elles seules, des règles juridiques déterminant toutes les obligations des parties.
Un tarif transport compris
Lorsqu’un fournisseur annonce un prix franco, il indique que le transport est compris dans le prix proposé, selon le périmètre de livraison convenu.
Par exemple, un fabricant peut présenter un prix franco domicile. Dans le langage commercial, cette formule suggère une livraison comprise jusqu’à l’adresse du client.
Mais le mot « domicile » ne suffit pas à préciser toutes les prestations : livraison devant le bâtiment, accès à un étage, déchargement ou manutention particulière.
Ces détails doivent être vérifiés dans l’offre.
Un prix franco n’est pas non plus synonyme de produit moins cher. Le fournisseur peut avoir intégré le transport dans son tarif. Pour comparer les offres, il faut regarder le montant final et les prestations réellement comprises.
Un tarif au point d’expédition
Un prix départ est généralement annoncé sans le coût du transport jusqu’au destinataire. Il correspond à une tarification établie au lieu de départ des marchandises.
L’acheteur doit alors vérifier qui organise l’expédition, qui la règle et quelles prestations sont incluses.
Cette distinction apparaît souvent dans les achats professionnels, où le transport représente une dépense variable selon le poids, le volume, la destination ou les conditions de livraison.
Le prix départ semble souvent plus attractif au premier regard. Il ne l’est pas nécessairement une fois le transport ajouté.
Deux devis pour une même commande
Un acheteur reçoit deux propositions pour des fournitures professionnelles. La première affiche un prix franco. La seconde présente les marchandises à un tarif identique, mais facture le transport séparément.
Voici un exemple fictif, hors taxes :
| Poste | Devis avec port facturé | Devis en franco |
|---|---|---|
| Marchandises | 180 € | 180 € |
| Transport facturé | 15 € | 0 € |
| Total HT | 195 € | 180 € |
À prix de marchandises égal, le devis franco est ici plus avantageux de 15 €.
Dans une situation réelle, le fournisseur proposant le franco peut avoir intégré tout ou partie du transport dans ses prix. Il faut donc comparer les totaux à prestations équivalentes, plutôt que de se fier uniquement à la mention « livraison offerte ».
Pour un directeur commercial, cette présentation des prix joue aussi un rôle dans la négociation : une offre franco simplifie la lecture du montant final, tandis qu’un prix départ distingue les marchandises de leur acheminement.
Comment calculer un seuil de franco de port ?
Le seuil de franco de port est le montant de commande à partir duquel le vendeur prend en charge la livraison. Il est fixé pour encourager les achats, suivre les pratiques concurrentes ou couvrir une partie des coûts logistiques.
Deux calculs doivent être distingués : le seuil commercial choisi par l’entreprise et le montant nécessaire pour que la marge brute couvre les frais de transport.
Le seuil commercial : une décision de vente
Une boutique en ligne spécialisée dans les thés hésite entre deux offres : livraison offerte dès 40 € ou dès 60 €.
Avec un seuil à 40 €, davantage de clients atteignent la livraison gratuite sans ajouter beaucoup de produits à leur panier. Cette formule rend l’achat plus attractif.
Avec un seuil à 60 €, la boutique encourage les commandes plus importantes. Certains clients ajouteront une boîte de thé ou des accessoires pour atteindre le montant demandé. D’autres préféreront payer la livraison ou renoncer à compléter leur panier.
Le choix dépend des habitudes d’achat, des marges, des frais d’expédition et de la réaction des clients.
Pour un site e-commerce, ce seuil doit être visible avant le paiement. Le client doit savoir combien il lui reste à acheter pour bénéficier de la livraison offerte, sans découvrir une condition inattendue à la dernière étape.
Calculer le montant qui couvre le transport
Un calcul simplifié consiste à diviser le coût du transport par le taux de marge brute :
Seuil de couverture du transport = coût du transport ÷ taux de marge brute
Prenons un colis dont l’expédition coûte 12 €, avec une marge brute de 30 %.
Le calcul donne :
12 ÷ 0,30 = 40 €
Sur une commande de 40 €, une marge brute de 30 % représente 12 €. Cette somme couvre exactement le coût du transport.
Mais elle ne laisse rien, à ce stade, pour les autres dépenses.
Si le panier atteint 100 €, la marge brute est de 30 €. Après déduction des 12 € de transport, il reste 18 € pour financer la préparation, l’emballage, les retours éventuels et les frais de structure.
Un seuil de 40 € couvre donc le transport dans cet exemple, pas la rentabilité complète de la commande.
Ce calcul suppose également que le taux de marge brute reste identique pour les produits concernés.
Fixer un montant cohérent avec ses coûts
Le coût du transport ne représente qu’une partie de la dépense liée à une commande.
Le vendeur doit également tenir compte de l’emballage, du temps de préparation et des retours éventuels. Ces coûts varient selon les produits et l’organisation de l’entreprise.
Une commande contenant plusieurs petits articles faciles à emballer ne mobilise pas les mêmes ressources qu’une expédition volumineuse ou fragile.
Le seuil commercial est donc parfois supérieur au montant qui couvre uniquement le transport. Il peut aussi être inférieur si le vendeur accepte de financer une partie de la livraison pour soutenir ses ventes.
L’essentiel est de ne pas confondre une décision marketing avec un calcul de rentabilité.
Devis, facture, CGV : ce qu’il faut lire
La mention « franco de port » indique une condition de livraison, mais elle ne renseigne pas toujours sur son périmètre. Avant de valider une commande, vérifiez le montant minimum éventuel, l’adresse desservie et les prestations comprises.
Sur un devis : vérifier les conditions annoncées
Un devis peut indiquer « franco dès 150 € HT », « livraison franco » ou « franco domicile ».
Ces formulations ne sont pas interchangeables. La première fixe un seuil de commande ; la deuxième annonce une condition de transport ; la troisième fait référence à une livraison vers une destination déterminée.
Pour éviter une mauvaise surprise, vérifiez les points suivants :
- Le montant minimum est-il calculé hors taxes ou toutes taxes comprises ?
- Le franco s’applique-t-il à l’ensemble des produits ?
- La destination prévue est-elle couverte ?
- Le déchargement ou les prestations particulières sont-ils compris ?
Ces informations permettent de comparer les offres sur des bases identiques.
Sur une facture : distinguer marchandises et transport
L’article L441-9 du Code de commerce impose notamment de faire figurer sur la facture la quantité et la dénomination précise des produits ou services, leur prix unitaire hors TVA ainsi que les réductions de prix acquises à la date de la vente.
En pratique, lorsqu’un transport est facturé comme un service rendu, son prix hors TVA apparaît sur la facture.
L’article 242 nonies A de l’annexe II du Code général des impôts précise également les mentions relatives au prix unitaire hors TVA, au taux de TVA applicable et aux réductions acquises lors de l’opération.
La doctrine fiscale (BOFiP, base d’imposition à la TVA), consultée le 2 novembre 2026, indique que les frais réclamés au client en complément du prix, notamment les frais d’emballage et de transport, entrent dans la base d’imposition à la TVA. Le port facturé entre donc dans la base de la TVA.
Une situation particulière existe pour certains frais engagés au nom et pour le compte du client, refacturés à l’euro près et faisant l’objet d’une facturation exacte et distincte : ils peuvent être exclus de cette base lorsque les conditions prévues sont réunies.
La présentation des frais de livraison fait ainsi partie des éléments à contrôler dans la gestion des factures, au même titre que les évolutions liées à la facturation électronique 2027.
Dans les CGV et lors d’un achat en ligne
Les conditions générales de vente précisent les modalités commerciales applicables, notamment les frais de livraison et les conditions permettant de bénéficier du franco.
Dans une vente entre professionnels, les questions relatives au transport et au transfert des risques doivent être examinées dans les CGV, le devis et la commande. La seule mention « franco de port » ne permet pas de déterminer toutes les responsabilités.
Pour une vente à distance à un consommateur, l’article L221-5 du Code de la consommation impose au professionnel de communiquer, avant la conclusion du contrat, notamment les caractéristiques essentielles du bien, son prix et la date ou le délai de livraison.
L’article L112-3 prévoit également des informations sur le mode de calcul du prix lorsque celui-ci ne peut pas être déterminé à l’avance, ainsi que sur les frais supplémentaires de transport, de livraison ou d’affranchissement, ou au moins sur leur éventuelle exigibilité.
La présentation commerciale doit donc permettre au client de comprendre les conditions de livraison avant de commander. Cette exigence de clarté concerne aussi les visuels et descriptions des produits, notamment lorsqu’une photo non contractuelle accompagne une offre.
Franco de port et Incoterms : quel rapport ?
Le franco de port n’est pas un Incoterm. Les Incoterms sont onze termes commerciaux de trois lettres publiés par la Chambre de commerce internationale (ICC), qui précisent les tâches, les coûts et les risques liés à la livraison des marchandises entre entreprises.
La mention « franco de port » porte principalement sur la prise en charge des frais de transport. Elle ne remplace pas les règles contractuelles nécessaires pour organiser une opération internationale.
Pour une vente à l’international, les parties doivent se référer aux règles Incoterms de l’ICC dans leur édition en vigueur et aux dispositions de leur contrat.
Il faut notamment distinguer le paiement du transport du transfert des risques. Le fait qu’un vendeur finance l’expédition ne suffit pas, à lui seul, à déterminer qui supporte les conséquences d’une perte ou d’un dommage pendant l’acheminement.
Questions fréquentes
Le franco de port signifie-t-il que la livraison est gratuite ?
Oui, pour l’acheteur qui remplit les conditions de l’offre, le franco de port signifie qu’aucun frais de transport supplémentaire n’est facturé. Le transport conserve néanmoins un coût pour le vendeur, qui peut l’absorber ou l’intégrer dans ses prix.
Que veut dire une offre « dès 100 € » ?
Cette mention signifie que le vendeur prend en charge les frais de livraison lorsque la commande atteint au moins 100 €, selon les conditions prévues. En dessous de ce montant, des frais de port peuvent être facturés. Il faut vérifier si le seuil est exprimé hors taxes ou toutes taxes comprises.
Qui paie le port dans le cas d’un port dû ?
Le destinataire paie les frais de transport. Le port dû, également appelé « port à percevoir », s’oppose au franco de port, dans lequel le vendeur ou l’expéditeur supporte ces frais. Le montant et les modalités de règlement dépendent des conditions d’expédition.
Qui supporte le risque si un colis est perdu pendant la livraison ?
Pour une vente à un consommateur, l’article L216-2 du Code de la consommation prévoit que le risque est transféré lorsque le consommateur, ou un tiers qu’il a désigné, prend physiquement possession du bien.
L’article L216-3 prévoit une exception lorsque le consommateur confie le bien à un transporteur autre que celui proposé par le professionnel : le risque est alors transféré à la remise du bien à ce transporteur.
Pour les ventes entre professionnels, les conditions de transport et de transfert des risques doivent être examinées dans les documents contractuels.
Peut-on le négocier avec un fournisseur ?
Oui. Le franco de port fait souvent partie d’une négociation commerciale, notamment pour des achats réguliers ou des commandes importantes.
Un fournisseur acceptera parfois de prendre en charge la livraison à partir d’un certain montant, sur une zone géographique définie ou pour une catégorie de produits.
Avant d’accepter l’offre, comparez le prix total, les conditions de livraison et les éventuelles restrictions. Une livraison annoncée franco n’est pas forcément la proposition la moins coûteuse.